Protéger votre cabinet

Multirisque cabinet endocrinologue : échographe, dossiers

La RCP protège vos patients, pas votre outil de travail. La multirisque couvre le cabinet, l'échographe, l'informatique, les dossiers et la perte d'activité.

Votre devis en 2 min

Un courtier spécialisé, réponse sous 24 h.

Demander mon devis

Gratuit et sans engagement

Pourquoi

Pourquoi une multirisque quand on a déjà une RCP ?

La RCP indemnise les dommages causés à vos patients par un soin. Elle ne paie rien pour vos propres biens.

Un incendie dans l'immeuble, une fuite de l'étage du dessus, une effraction de nuit, un orage qui grille l'échographe : ce sont vos locaux, votre matériel, votre informatique et vos dossiers qui sont touchés. Ces dommages relèvent de la multirisque professionnelle, un contrat distinct de la RCP.

La loi ne l'impose pas. Mais si vous êtes locataire, le bail exige presque toujours une assurance des risques locatifs et une attestation chaque année.

RC exploitation ou RCP médicale

La RC exploitation, incluse dans la multirisque, couvre les accidents liés à la vie du cabinet : un patient qui glisse dans la salle d'attente, une fuite qui abîme l'appartement du dessous. La RCP médicale couvre le dommage causé par le soin, par exemple un défaut de suivi. Un cabinet bien assuré a les deux.

Sinistres

Trois sinistres qui touchent un cabinet d’endocrinologue

L’orage qui grille l’échographe

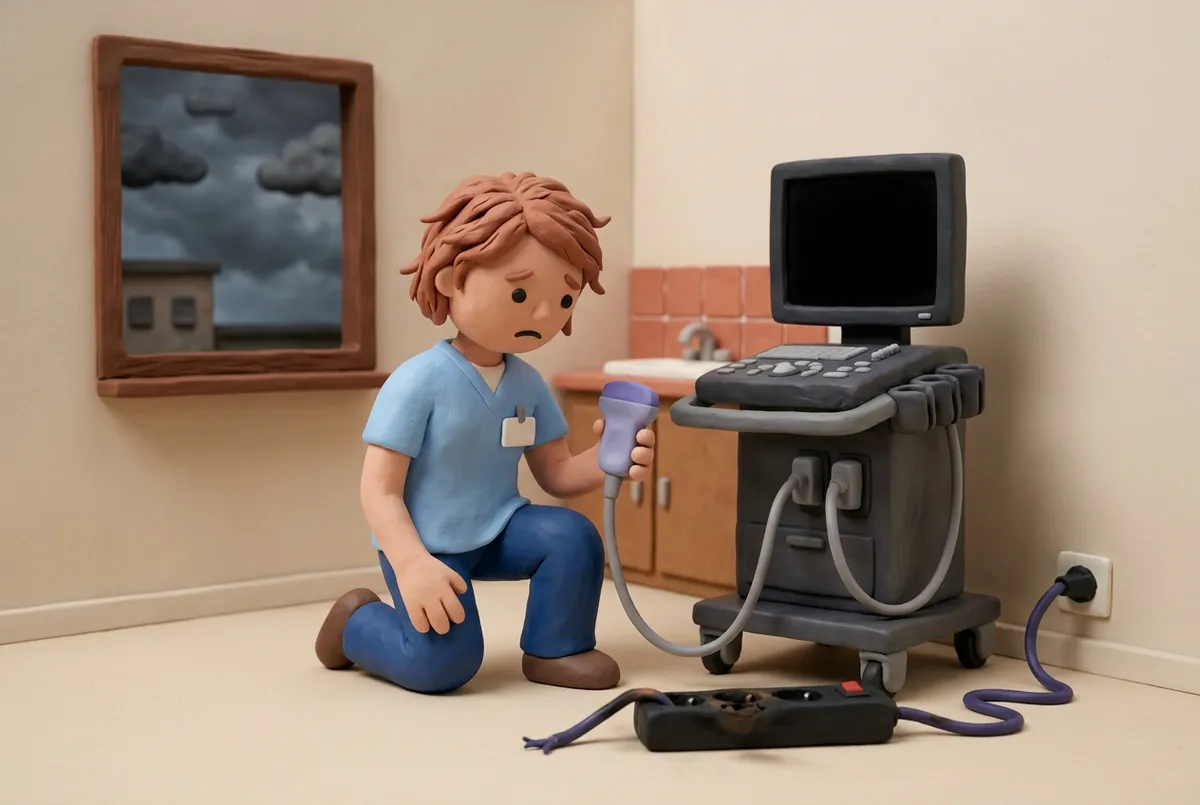
Un soir d'orage, une surtension traverse le réseau électrique de l'immeuble. Le lendemain, l'échographe et le poste informatique ne redémarrent plus. Sans garantie dommages électriques ni bris de machine, rien n'est pris en charge : il n'y a eu ni incendie ni dégât des eaux. Les échographies de surveillance des nodules sont reportées.
Les archives sous la fuite

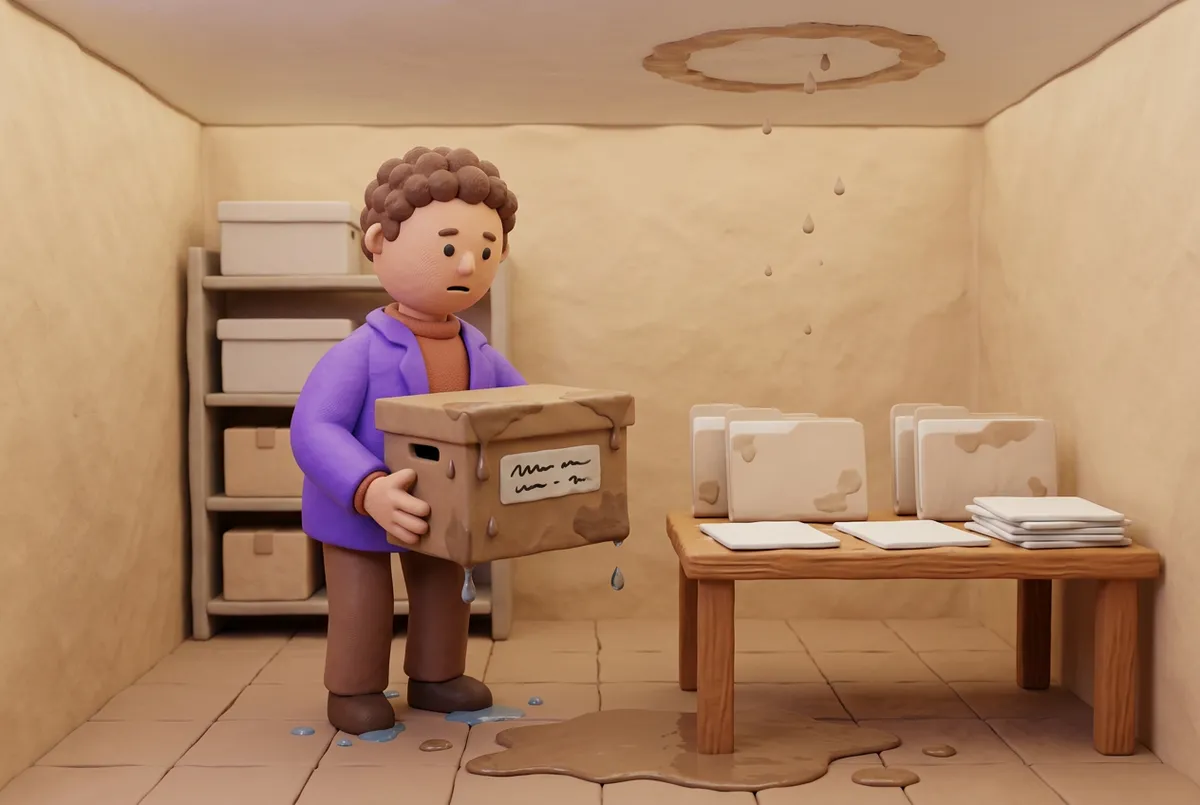
Un week-end, une canalisation cède à l'étage du dessus. Le lundi, les boîtes de dossiers papier antérieurs à l'informatisation sont détrempées. Or ce sont ces dossiers qui vous défendront si un patient suivi depuis quinze ans engage une action. La multirisque finance leur reconstitution, dans la limite prévue au contrat.

Le portable volé entre deux vacations

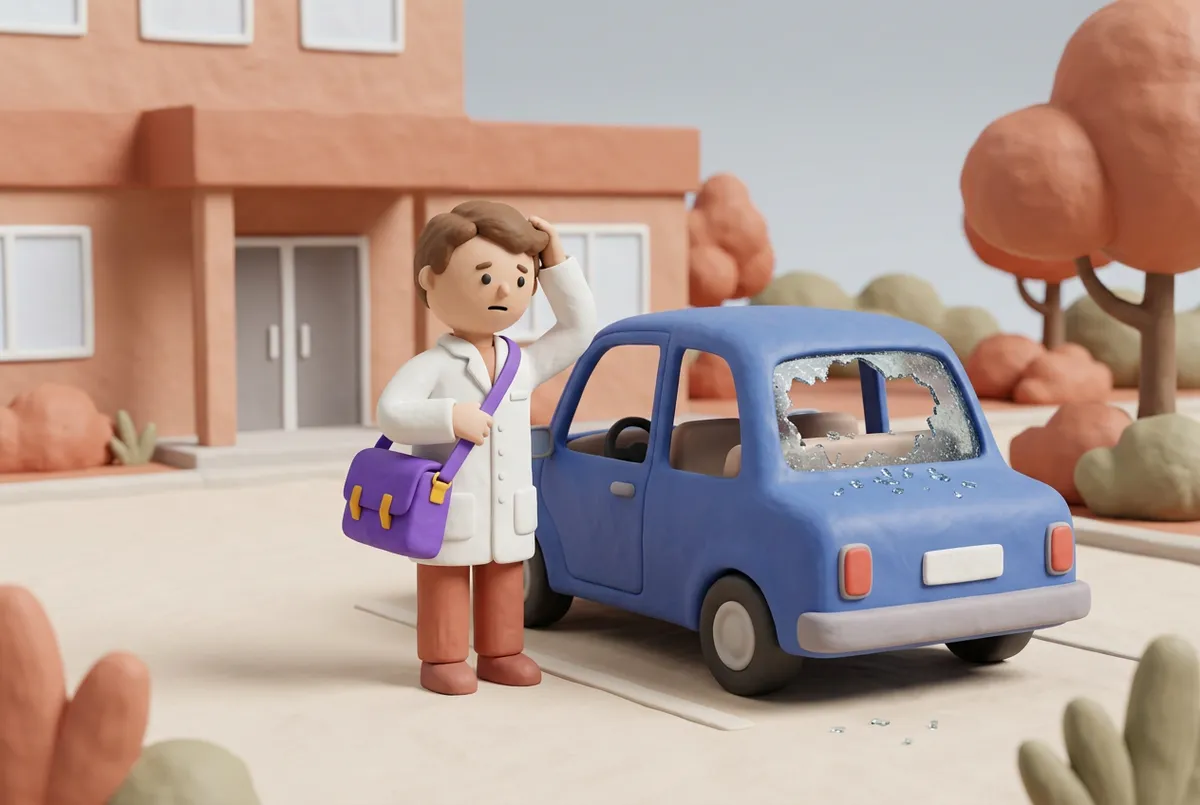
L'ordinateur portable qui sert au cabinet et aux vacations à la clinique est volé dans la voiture. La garantie vol ne joue hors du local que si le matériel nomade a été déclaré. Les données patients, elles, posent une autre question : la violation doit être notifiée à la CNIL sous 72 heures.

Garanties

Ce que couvre la multirisque du cabinet d’endocrinologie

✓ Couvert par la multirisque

  • ✓Incendie, explosion, dégât des eaux, événements climatiques
  • ✓Vol et vandalisme du mobilier, du matériel et de l’informatique
  • ✓Bris de machine et dommages électriques : échographe, poste, serveur
  • ✓Frais de reconstitution des dossiers patients, selon le contrat
  • ✓Perte d’exploitation : vos charges fixes pendant l’interruption
  • ✓RC exploitation : la chute d’un patient dans vos locaux

✕ À prévoir ailleurs

  • ✕Le dommage causé à un patient par un soin ou un défaut de suivi (→ RCP)
  • ✕Vos revenus personnels en cas d’arrêt de travail (→ prévoyance)
  • ✕Les attaques informatiques sur vos données, souvent en option dédiée
  • ✕Le matériel non déclaré ou au-delà des capitaux choisis
L’échographe thyroïdien, le poste à déclarer.

Si vous pratiquez l'échographie ou la cytoponction échoguidée au cabinet, l'échographe est souvent le bien le plus coûteux du local. Une panne interne ou une surtension n'est couverte qu'avec la garantie bris de machine ou dommages électriques, fréquemment en option. Signalez aussi un appareil en location ou en crédit-bail.

Votre multirisque cabinet d’endocrinologue

Locaux, échographe, informatique et dossiers couverts, perte d’exploitation comprise.

Obtenir mon devis
  • Incendie, dégât des eaux, vol
  • Bris de machine sur l’échographe
  • Dossiers patients
  • Devis gratuit et sans engagement

Bien choisir

Comment choisir la multirisque de votre cabinet

Capitaux
Estimez au plus juste le mobilier, l’échographe, la table d’examen, la balance et l’informatique : en cas de sous-évaluation, l’indemnité est réduite en proportion (art. L.121-5 c. assurances).
Bris de machine
Indispensable si l’échographie se fait au cabinet : la panne interne d’un appareil n’est pas un incendie.
Dossiers patients
Vérifiez la garantie de reconstitution des dossiers, papier et numériques, et son plafond. Une sauvegarde externalisée reste la première protection.
Matériel hors du cabinet
Ordinateur portable, matériel emporté en vacation : déclarez-le en garantie « hors du local ».
Cabinet de groupe
En SCM, vérifiez qui assure quoi : le contrat de la structure ne couvre pas toujours le matériel personnel de chaque associé.
Perte d’exploitation
Choisissez une durée d’indemnisation réaliste pour retrouver un local et rouvrir, loyer et salaires compris.

Prix

Ce qui fait le prix de la multirisque d’un cabinet

Aucun barème public : la cotisation se calcule sur votre local et sur ce qu'il contient. Voici les critères qui la font varier.

Le poste qui pèse le plus est souvent l'échographe : un cabinet sans échographie et un cabinet qui en pratique chaque jour n'ont pas le même risque. Déclarez la valeur réelle de votre matériel, plutôt qu'un capital rond qui réduira l'indemnité le jour du sinistre.

CritèreCe qui le fait varier
Le localSurface, étage, propriétaire ou locataire, ville
Le contenuValeur de l’échographe, du mobilier et de l’informatique
Les dossiersVolume d’archives papier, plafond de reconstitution
Les optionsBris de machine, perte d’exploitation, matériel hors du local
L’historiqueSinistres déclarés les années précédentes

Critères de tarification usuels d’une multirisque professionnelle : seul un devis sur vos capitaux réels donne le prix.

Questions fréquentes

Questions fréquentes sur la multirisque du cabinet d’endocrinologue

La multirisque est-elle obligatoire pour un endocrinologue ?
Non. La loi impose la RCP (art. L.1142-2 du code de la santé publique), pas la multirisque. Mais si vous êtes locataire, le bail exige presque toujours une assurance des risques locatifs, incluse dans une multirisque, et une attestation chaque année.
Ma RCP couvre-t-elle mon cabinet et mon matériel ?
Non. La RCP indemnise les dommages causés à un patient par un soin ou un défaut de suivi. Vos locaux, votre échographe, votre informatique et vos dossiers relèvent de la multirisque.
Mon échographe est-il couvert s’il tombe en panne ?
Seulement avec la garantie bris de machine, souvent en option. Sans elle, l'échographe n'est indemnisé qu'après un incendie, un dégât des eaux ou un vol, pas après une panne interne ou une surtension non garantie.
Mes dossiers patients sont-ils couverts ?
Selon le contrat : vérifiez la garantie de frais de reconstitution des dossiers, papier comme numériques, et son plafond. Sur une spécialité de suivi long, ces dossiers sont aussi votre défense, d'où l'intérêt d'une sauvegarde externalisée.
Combien coûte une multirisque de cabinet ?
Aucun barème public ne la fixe : le prix dépend de la surface, de la valeur du contenu (échographe en tête) et des options retenues. Un devis sur vos capitaux réels est le seul moyen d'avoir un tarif fiable.

Prêt à vous couvrir ?

Protégez votre cabinet et vos dossiers

Locaux, échographe, informatique, dossiers et perte d’exploitation dans un seul contrat.

100 % gratuit
Sans engagement
2 minutes max